- Inversiones por más de USD 400.000 millones amenazan con saturar el mercado de microchips.
- Subsidios masivos en Estados Unidos, Europa y China multiplican las fundiciones.
- La demanda de chips de inteligencia artificial contrasta con la debilidad en consumo masivo.
- Analistas advierten un desplome de márgenes operativos para los principales fabricantes.
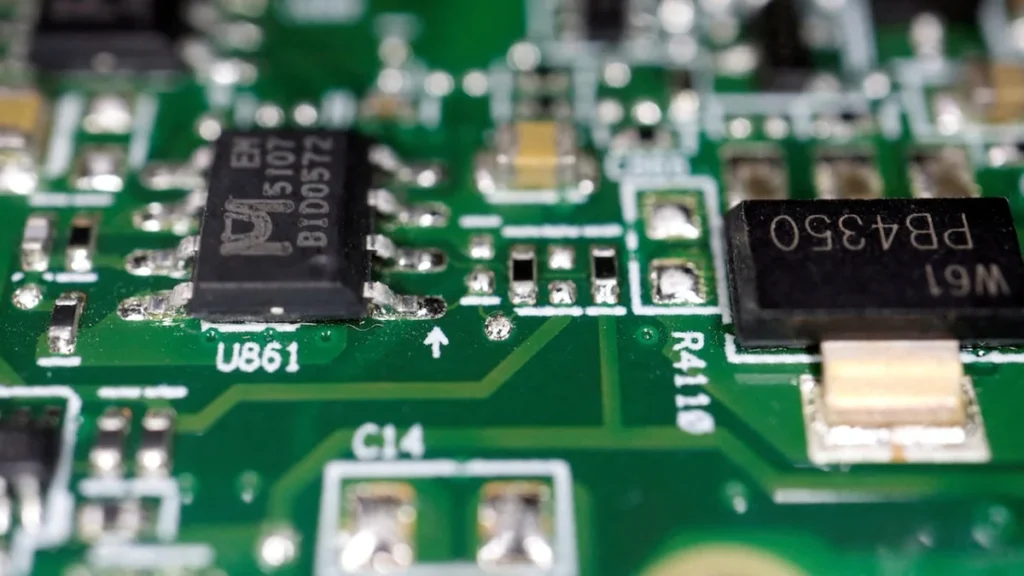
La carrera geopolítica y comercial por la soberanía tecnológica en el diseño y manufactura de microprocesadores podría desembocar en un colapso financiero por sobrecapacidad en el mediano plazo. De acuerdo con un exhaustivo informe macroeconómico publicado por The Economist, las descomunales inversiones de capital público y privado destinadas a construir plantas de fundición en Norteamérica, Europa y el Este asiático están configurando una burbuja de oferta de semiconductores que amenaza la rentabilidad de las mayores corporaciones del sector.
Subsidios estatales y duplicación de cadenas de suministro
El reporte subraya que los paquetes de estímulo aprobados bajo la Ley CHIPS de Estados Unidos y las iniciativas equivalentes de la Unión Europea y el gobierno de Pekín han inyectado más de USD 400.000 millones en subsidios directos y desgravaciones tributarias. Sin embargo, datos de la Asociación de la Industria de Semiconductores (SIA) revelan que la demanda global muestra una marcada polarización: mientras los procesadores gráficos de alto rendimiento para centros de datos de inteligencia artificial continúan con pedidos récord, la adquisición de chips convencionales para computadoras portátiles, telefonía celular y automóviles ha entrado en una fase de estancamiento.
Este desequilibrio estructural genera el riesgo inminente de que las nuevas instalaciones que entrarán en funcionamiento a partir del próximo año operen muy por debajo de su punto de equilibrio, forzando una guerra de precios agresiva que liquidará los márgenes de beneficio de fabricantes de memorias y componentes estándar.
Efectos colaterales en el comercio internacional
El análisis advierte que las tensiones arancelarias y las restricciones a la exportación de litografía avanzada hacia China están fragmentando el mercado multilateral supervisado por la Organización Mundial del Comercio (OMC), elevando los costos de inventario para las empresas occidentales e incentivando a las firmas asiáticas a acelerar su producción doméstica a bajo costo.
Los analistas concluyen que los ciclos históricos de euforia y contracción en la industria tecnológica suelen ser brutales, y que un desplome en los precios de los semiconductores impactará negativamente en los fondos de inversión cotizados y en el crecimiento del producto interno bruto de economías emergentes ligadas a la cadena de valor electrónica.
Las turbulencias en las industrias estratégicas de alta tecnología repercuten en los flujos globales de financiamiento y comercio exterior, en línea con las dinámicas económicas analizadas en coberturas de coyuntura como las referentes a las investigaciones distinguidas con el Premio Nobel de Economía sobre estabilización y ciclos macroeconómicos. La industria de semiconductores enfrenta el reto de moderar la expansión de su capacidad instalada antes de que la saturación de los almacenes derive en cierres de fábricas y despidos masivos en el sector tecnológico global.
El dilema de la inversión intensiva de capital
La construcción de una megafábrica de semiconductores de última generación requiere un desembolso que oscila entre los USD 15.000 y USD 25.000 millones, con plazos de amortización que superan la década. El informe de The Economist remarca que la carrera subsidiada por levantar plantas idénticas en Arizona, Dresde y Taiwán está creando una capacidad instalada que superará con creces las previsiones de demanda para la segunda mitad de la presente década.
Si la economía global entra en una fase de enfriamiento del consumo privado, las empresas fabricantes no podrán sostener los elevados costos de depreciación de sus maquinarias de litografía ultravioleta extrema (EUV), lo que desencadenará pérdidas contables masivas en los balances financieros corporativos y una congelación de nuevas contrataciones en el sector.
Implicaciones estratégicas para las cadenas de valor
Economistas del sector tecnológico apuntan que la fragmentación del comercio global amenaza con destruir la eficiencia de costos que caracterizó a la industria durante los últimos cuarenta años. En lugar de una cadena de producción globalizada y optimizada, el mundo avanza hacia bloques tecnológicos cerrados que elevarán el precio final de los electrodomésticos, automóviles y dispositivos inteligentes para los consumidores de países en desarrollo.
Presiones geopolíticas sobre los fabricantes de chips
Las restricciones comerciales impuestas a la exportación de maquinaria litográfica avanzada añaden un componente de incertidumbre financiera a las proyecciones de rentabilidad de las corporaciones tecnológicas internacionales. Sin acceso libre a los mercados asiáticos de mayor volumen de ensamblaje, los fabricantes de procesadores enfrentan el desafío de reconfigurar sus canales de distribución comercial y ajustar sus planes de inversión para evitar costosas acumulaciones de inventarios en sus bodegas.