- El mercado de créditos usureros e informales genera USD 2.486 millones anuales en cobro de intereses.
- Las tasas de interés reales del chulco oscilan entre el 20% mensual y el 1.200% anualizado.
- Más de 1,7 millones de comerciantes informales y microempresas recurren a prestamistas ilegales.
- La falta de acceso al crédito formal bancario empuja a las familias hacia redes de cobro extorsivo.
Un revelador estudio sobre inclusión financiera y vulnerabilidad socioeconómica divulgado este jueves 15 de octubre de 2026 ha encendido las alarmas de los analistas económicos y autoridades gubernamentales, al cuantificar que el sistema de préstamos ilegales conocido popularmente como chulco en Ecuador genera anualmente más de USD 2.486 millones únicamente por concepto de cobro de intereses abusivos. El informe, reseñado por el medio informativo SR Radio, describe a la usura informal como una gigantesca economía subterránea que asfixia el presupuesto de los hogares más pobres y de cientos de miles de microemprendedores que operan al margen del sistema bancario formal.
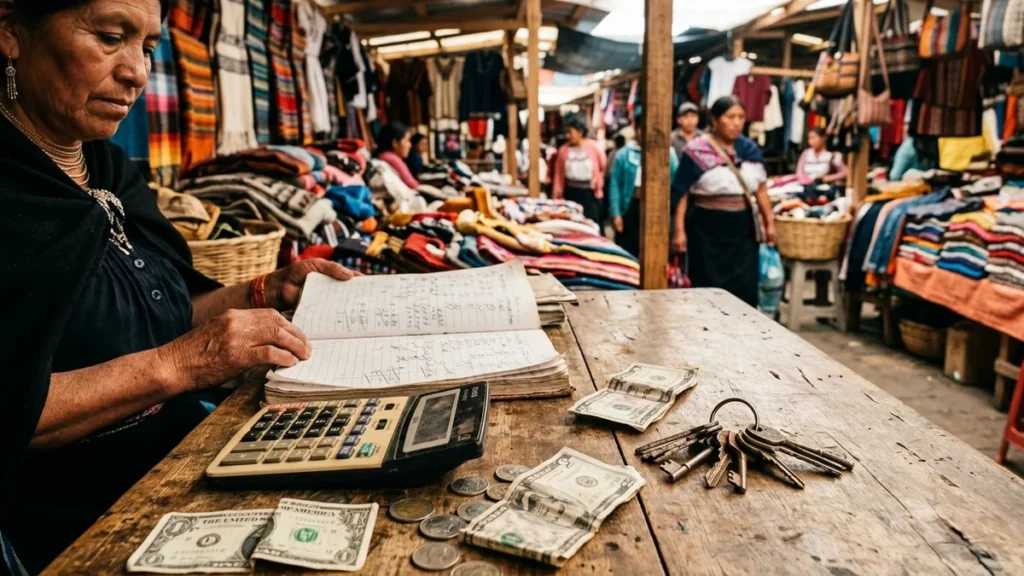
La investigación determinó que más de 1,7 millones de ecuatorianos, concentrados principalmente en el comercio minorista, mercados populares, talleres artesanales y servicios de transporte no regularizado, recurren cotidianamente a prestamistas del chulco o redes extranjeras de cobro «gota a gota» para financiar inventarios de supervivencia diaria de entre USD 100 y USD 1.500. A diferencia de las tasas máximas legales autorizadas por el Banco Central del Ecuador para el microcrédito formal (que se sitúan alrededor del 21% al 28% anual), los usureros imponen tasas que oscilan entre el 20% mensual y un escandaloso 1.200% anualizado.
Mecanismos de extorsión, violencia y despojo patrimonial
Los investigadores señalan que el auge del chulco no constituye un fenómeno exclusivamente financiero, sino un catalizador directo de la inseguridad ciudadana. Al no existir garantías legales formales ni contratos civiles válidos, las organizaciones que administran estos préstamos aplican mecanismos de cobro coercitivos basados en amenazas de muerte, agresiones físicas, intimidación armada a domicilios y despojo arbitrario de mercaderías, herramientas de trabajo y títulos de propiedad de automotores.
De acuerdo con datos de la Superintendencia de Bancos de Ecuador, la exigencia desmedida de historiales crediticios inmaculados, la excesiva documentación burocrática y los techos artificiales a las tasas de interés formales han provocado una exclusión involuntaria que empuja a más del 52% de la población económicamente activa hacia los brazos del crimen usura. Esta problemática estructural guarda estrecha vinculación con los desafíos de competitividad analizados en torno a la estabilidad productiva y la preservación del empleo en el país.
Propuestas de reforma y fomento del microcrédito ágil
Expertos en economía del desarrollo y representantes de la Asociación de Bancos Privados del Ecuador (Asobanca) y la Red de Cooperativas de Ahorro y Crédito insisten en que la erradicación del chulco no se logrará únicamente mediante la persecución penal de los cobradores callejeros, sino transformando la arquitectura del financiamiento productivo nacional. Proponen flexibilizar los modelos de evaluación de riesgo crediticio mediante el uso de inteligencia artificial y tecnología Fintech, permitiendo aprobar micropréstamos en menos de 10 minutos a través de aplicaciones móviles sin exigencia de fiadores solidarios.
Asimismo, los gremios comerciales solicitaron al Gobierno nacional canalizar fondos de la banca pública de desarrollo, como BanEcuador y la Corporación Financiera Nacional, hacia líneas de crédito preferenciales con períodos de gracia para comerciantes de mercados municipales y ferias libres. De no democratizarse el crédito bancarizado de forma urgente, el chulco continuará drenando miles de millones de dólares que deberían dinamizar la economía legal hacia los circuitos de lavado de activos de la delincuencia organizada transnacional.
Un análisis complementario de la Junta de Política y Regulación Financiera sugiere implementar mecanismos de microcrédito grupal con avales comunitarios, similares a los modelos exitosos aplicados en el sur de Asia, para desarticular la dependencia psicológica y económica que ata a las familias con los prestamistas informales.
Los economistas concluyen que sin una política agresiva de bancarización y reducción de trámites notariales, la usura ilegal continuará drenando los ingresos de los sectores más desprotegidos de la sociedad ecuatoriana.
Voceros de las cooperativas de ahorro y crédito del sector rural subrayaron que la brecha de inclusión financiera se agrava por la falta de garantías reales que sufren los comerciantes informales y agricultores de subsistencia. Propusieron crear un fondo de garantía estatal específico que respalde préstamos de entre USD 300 y USD 1.500 con desembolso inmediato mediante billeteras móviles, compitiendo de manera frontal contra las estructuras de cobro diario que imponen multas intimidatorias ante el menor retraso en los pagos pactados.