- Más de 700 empresas operan formalmente en la industria del cannabis y cáñamo en Ecuador.
- El 60 % de los emprendimientos y plantas se ubica en Pichincha y Guayas.
- La actividad dinamiza eslabones agrícolas, farmacéuticos, cosméticos y de desarrollo biotecnológico.
- Productores demandan mayor apertura crediticia y combate frontal al comercio informal.
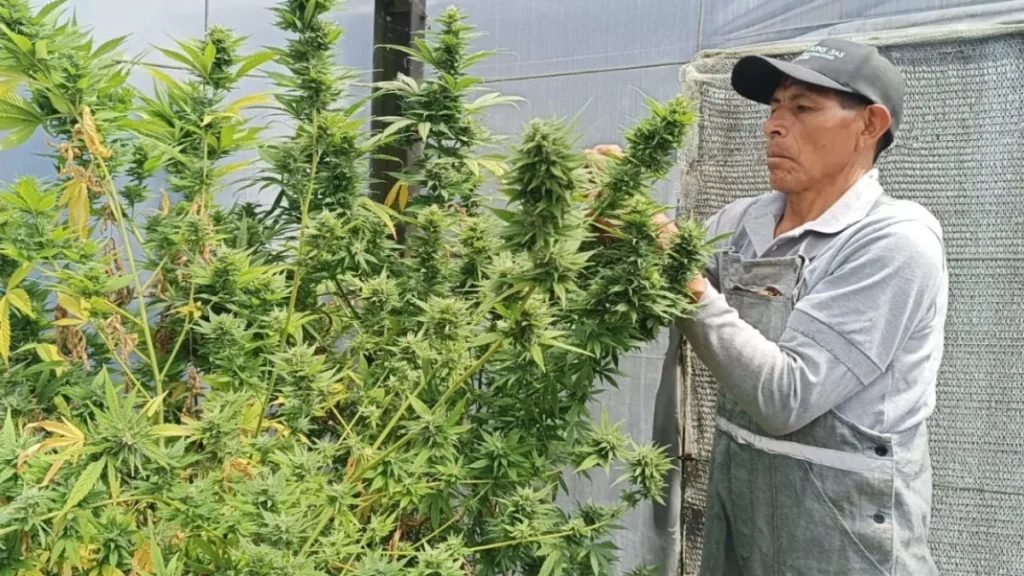
El mercado del cannabis no psicoactivo y el cáñamo industrial en Ecuador registra una evolución constante desde su regularización legal en 2020. A la fecha, más de 700 firmas comerciales forman parte del registro oficial de operadores, abarcando desde cultivos tecnificados bajo invernadero hasta laboratorios de extracción de derivados para la industria cosmética, alimentaria y medicinal.
Este crecimiento se apoya en el marco jurídico establecido tras la reforma al Código Orgánico Integral Penal (COIP) y la expedición de normativas técnicas por parte del Ministerio de Agricultura y Ganadería (MAG), que reguló las especies con un porcentaje menor al 1,0 % de tetrahidrocannabinol (THC), habilitando el desarrollo de modelos productivos formales en el país.
Concentración en Pichincha y Guayas
El reporte sectorial evidencia que cerca del 60 % de las empresas autorizadas se concentra en las provincias de Pichincha y Guayas. Esta distribución responde a la infraestructura logística disponible, facilidades portuarias y el acceso a centros de investigación científica y universidades en las dos urbes principales del país.
En el caso de Pichincha, predominan iniciativas vinculadas a laboratorios de extracción de cannabidiol (CBD), desarrollo de suplementos nutricionales y oficinas de asesoría regulatoria. Por su parte, en Guayas se han radicado firmas enfocadas en la distribución farmacéutica, elaboración de cosméticos y centros de acopio orientados al comercio exterior.
El desarrollo de estos nuevos rubros productivos resulta clave en un contexto donde las proyecciones macroeconómicas demandan mayor diversificación de ingresos, como cuando el BCE proyecta crudo en USD 66 por barril para 2027, evidenciando la necesidad de ampliar las exportaciones no tradicionales para fortalecer la balanza comercial.
Tipos de licencias y cadena de valor agroindustrial
El marco legal ecuatoriano establece siete categorías de licencias para operar dentro de la cadena del cáñamo:
- Importación y venta de semillas: Proveedores autorizados de material genético certificado.
- Producción de germoplasma: Viveros dedicados a la reproducción de plántulas y esquejes homogéneos.
- Cultivo no psicoactivo: Fincas con sistemas de fertirriego automatizado y control ambiental.
- Procesamiento e industrialización: Plantas extractoras de resinas, aceites y aislados purificados.
- Investigación científica: Centros académicos enfocados en propiedades botánicas y ensayos clínicos.
La modernización del agro mediante cultivos de alto rendimiento complementa las actividades extractivas tradicionales, en un escenario donde las reservas de petróleo en Campo Sacha aumentan un 83 %, demostrando que la coexistencia de industrias energéticas y agroexportadoras sostenibles es indispensable para el empleo.
Proyecciones de exportación y potencial económico
Organizaciones gremiales calculan que las exportaciones ecuatorianas de derivados de cannabis y biomateriales de cáñamo podrían superar los 100 millones de dólares hacia el año 2030, siempre que se consoliden acuerdos de homologación fitosanitaria con la Unión Europea, Canadá y Estados Unidos. Este rubro posee el potencial de equipararse a exportaciones no tradicionales consolidadas como la pitahaya o el brócoli.
Adicionalmente, el cáñamo ofrece aplicaciones en la industria textil y la bioconstrucción, permitiendo la fabricación de ladrillos térmicos y fibras biodegradables que reducen la huella de carbono de los proyectos inmobiliarios urbanos y rurales.
Varios consorcios agroindustriales han iniciado pruebas piloto en la cuenca del Guayas y en los valles interandinos para utilizar el cáñamo como cultivo de rotación, mejorando la estructura del suelo gracias a su capacidad de absorción de metales pesados y fijación de nitrógeno atmosférico.
Asimismo, la investigación botánica conjunta entre universidades politécnicas y empresas privadas ha permitido catalogar ecotipos adaptados a diferentes pisos climáticos de la Sierra y la Costa, optimizando el rendimiento de biomasa por hectárea y disminuyendo la dependencia de insumos químicos importados.
Desafíos de fiscalización, crédito y formalidad
La expansión del sector requiere un trabajo coordinado entre la Agencia Nacional de Regulación, Control y Vigilancia Sanitaria (ARCSA) y el Ministerio de Producción para auditar los productos en venta y proteger a los consumidores frente a mercancías informales que carecen de registro sanitario o presentan rotulación engañosa.
Otro obstáculo persistente radica en el acceso a servicios financieros. Las trabas de corresponsalía bancaria internacional limitan el otorgamiento de líneas de crédito productivo para tecnificar sembríos en provincias como Imbabura, Cotopaxi y Loja. Empresarios del sector solicitan la implementación de una ventanilla única digital que agilice los trámites de exportación y fomente la inversión privada en un sector con alto potencial de innovación.
Gremiales como la Asociación Ecuatoriana de Industrias del Cannabis enfatizan la necesidad de que la banca pública introduzca líneas de crédito preferenciales para financiar infraestructura de poscosecha y laboratorios certificados con Buenas Prácticas de Manufactura (BPM), garantizando que las pymes ecuatorianas puedan competir en igualdad de condiciones en los mercados globales.
Además, representantes del sector exportador señalan que la homologación de certificados fitosanitarios emitida por la Agencia de Regulación y Control Fito y Zoosanitario (Agrocalidad) con sus pares de la Unión Europea resulta urgente. Dicha certificación permitiría despachar cargamentos de flor seca y biomasa estandarizada directamente hacia puertos de Alemania y los Países Bajos sin incurrir en intermediaciones costosas que merman los márgenes de ganancia de los productores agrícolas locales.