- El delito de chulco o usura mutó hacia estructuras de cobro diario y extorsión violenta.
- Autoridades policiales recomiendan romper el ciclo de pago ante amenazas continuas.
- Línea 1800-DELITO garantiza anonimato total para procesar denuncias de víctimas.
- Delito de usura contempla penas privativas de libertad de hasta 7 años según el COIP.
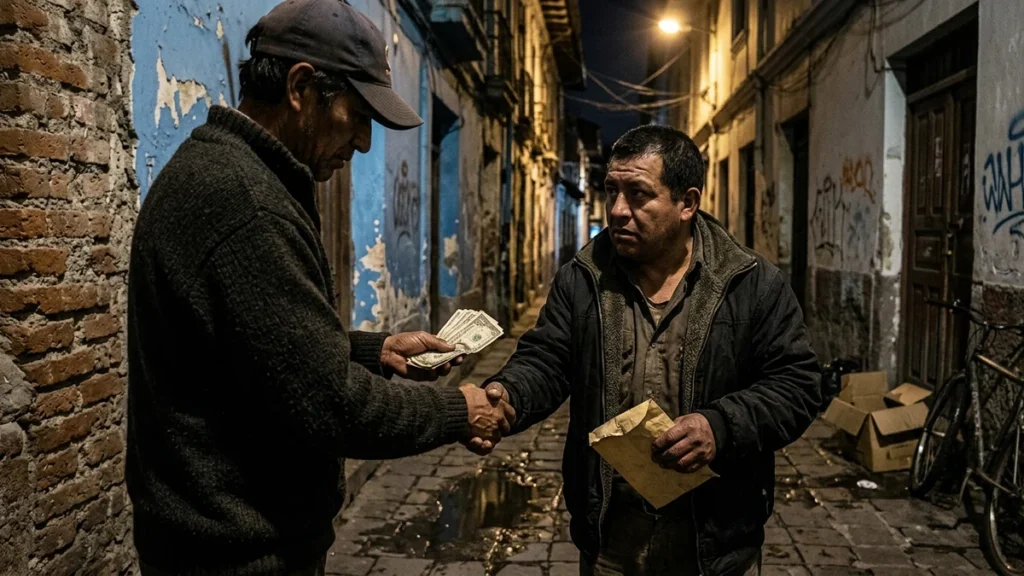
La práctica del préstamo informal con intereses desproporcionados, denominada comúnmente en Ecuador como chulco, ha experimentado una peligrosa mutación operativa en los últimos años. Lo que tradicionalmente constituía un acuerdo verbal clandestino entre particulares se ha integrado de forma directa en las estructuras económicas de bandas delictivas organizadas, que utilizan métodos de cobro diario violento, amenazas de muerte y atentados contra viviendas para someter a pequeños comerciantes y familias vulnerables.
Agentes especializados de la Dirección Nacional de Investigación de Delitos contra la Vida y Extorsión de la Policía Nacional advierten que el artículo 309 del Código Orgánico Integral Penal tipifica la usura con sanciones de cinco a siete años de cárcel cuando se perpetra mediante coacción, engaño o despojo patrimonial. Las estadísticas oficiales de criminalidad y operativos de captura son procesadas periódicamente por el Ministerio del Interior, entidad que coordina las estrategias de intervención en los distritos con mayor índice de cobro extorsivo.
Protocolos de autoprotección frente a préstamos extorsivos
Ante la imposibilidad de saldar deudas que crecen exponencialmente por cobros arbitrarios de multas, los expertos en seguridad ciudadana enfatizan que continuar pagando no detiene las amenazas, sino que profundiza el ciclo de extorsión. En el caso de las aplicaciones digitales de microcréditos fraudulentos, los prestamistas hackean libretas de contactos y fotos íntimas para hostigar al círculo cercano de la víctima.
Las recomendaciones policiales exigen formatear de inmediato el teléfono móvil, desvincular cuentas de redes sociales, informar a familiares sobre la situación para desarticular el chantaje y rechazar cualquier nuevo desembolso extorsivo. Esta violencia financiera se alimenta de la impunidad y la debilidad procesal penitenciaria, un fenómeno palpable cuando cuatro de cada 10 reos en Ecuador permanecen sin sentencia en cárceles, complicando el control y aislamiento de los cabecillas dedicados a la extorsión carcelaria.
Canales reservados de denuncia y asesoría legal
La Policía Nacional cuenta con la línea gratuita y confidencial 1800-DELITO (335486), mediante la cual se reciben denuncias reservadas sin necesidad de que la víctima exponga su identidad públicamente. A través de este mecanismo, los agentes de la Unidad Antisecuestros y Extorsión (UNASE) brindan asesoría táctica inmediata para neutralizar las comunicaciones de los extorsionadores y planificar operativos de captura en flagrancia.
De igual forma, los afectados pueden acudir directamente a la Fiscalía General del Estado para interponer denuncias formales por usura y extorsión, aportando capturas de pantalla, registros de llamadas y recibos de transferencias. Las autoridades reiteran que recurrir a cooperativas de ahorro y crédito reguladas representa siempre el camino más seguro para proteger la vida y el patrimonio de las familias ecuatorianas.
Las redes delictivas dedicadas al chulco y la usura extorsiva han expandido su presencia territorial en mercados municipales, ferias libres y zonas comerciales populares. El modus operandi basado en cobros diarios coercitivos atrapa a pequeños emprendedores que no tienen acceso a créditos formales del sistema financiero regulado.
Frente a esta problemática, la Policía Comunitaria intensifica patrullajes preventivos y charlas informativas para explicar los canales confidenciales de denuncia. Se enfatiza que el trabajo articulado entre la Fiscalía y la ciudadanía resulta imprescindible para desmantelar estas estructuras criminales y proteger la seguridad económica de los sectores más vulnerables.
La lucha frontal contra las economías ilícitas y la usura ilegal demanda un esfuerzo coordinado entre los operadores de justicia, la Policía Nacional y las superintendencias del sistema financiero. Fomentar la educación financiera comunitaria y ampliar el acceso a microcréditos formales para pequeños productores y comerciantes autónomos constituye la estrategia estructural más efectiva para debilitar a las redes criminales que lucran con la vulnerabilidad social.
Asimismo, los programas municipales de seguridad ciudadana han comenzado a capacitar a dirigentes vecinales para que identifiquen signos tempranos de extorsión y sepan orientar a los moradores hacia las instituciones competentes de protección estatal.