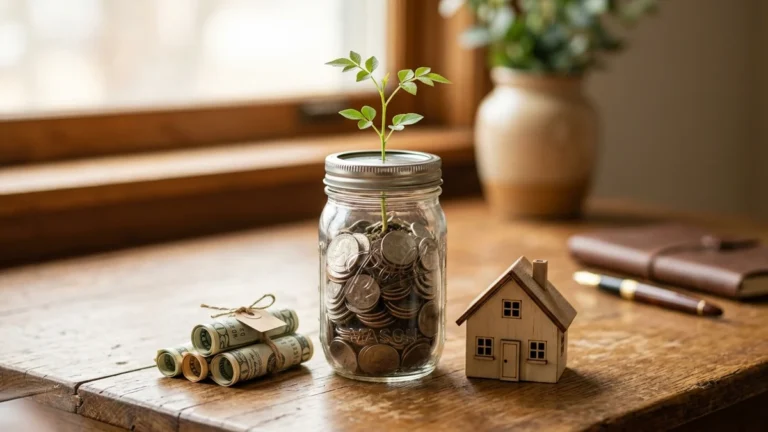
- Aportar 100 dólares mensuales activa el crecimiento del interés compuesto.
- La reinversión continua acelera exponencialmente el saldo final de jubilación.
- Expertos aconsejan invertir en fondos indexados regulados a largo plazo.
- La disciplina y el tiempo son más determinantes que el monto inicial invertido.
El hábito sistemático de ahorrar e invertir 100 dólares mensuales de forma constante puede convertirse en un auténtico patrimonio financiero a largo plazo mediante el mecanismo del interés compuesto, fórmula matemática donde las ganancias generadas se reinvierten para producir nuevos rendimientos de forma sostenida y exponencial.
Analistas financieros explican que una persona que mantenga este hábito desde la juventud con un rendimiento promedio anual del 8 % puede superar los 350.000 dólares al jubilarse, habiendo aportado directamente menos de 50.000 dólares a lo largo de su vida productiva, lo que demuestra la fuerza multiplicadora de este método de ahorro.
Efecto multiplicador del tiempo y el ahorro metódico
La clave de este sistema patrimonial radica en la constancia y la reinversión inmediata. Con el paso de los años, los intereses acumulados superan con creces los aportes mensuales del ahorrador, generando un crecimiento geométrico que protege el poder adquisitivo familiar frente a la inflación acumulada.
Estudios especializados de la OCDE e informes financieros de Investopedia recomiendan diversificar en fondos indexados de bajo costo o instrumentos de ahorro cooperativos debidamente regulados.
El fomento del ahorro e inversión familiar resulta vital para el bienestar social, en estrecha relación con las tendencias del mercado donde los productores y familias buscan optimizar sus recursos financieros ante los ciclos económicos del país.
Hábitos clave para alcanzar la libertad financiera
Especialistas aconsejan automatizar los aportes a inicio de mes y evitar gastos innecesarios, permitiendo que el interés compuesto trabaje a favor del futuro patrimonial de cada individuo sin depender exclusivamente del sistema de pensiones públicas.
La educación financiera temprana es una herramienta indispensable para transformar la economía de los hogares ecuatorianos, promoviendo la resiliencia económica y la estabilidad a largo plazo.
Planificar el futuro financiero con metas claras y vehículos de inversión confiables asegura un retiro digno y una base patrimonial sólida para las próximas generaciones.
Comprender que el tiempo es el activo más valioso para cualquier ahorrador permite tomar decisiones acertadas desde edades tempranas, consolidando hábitos sostenibles de prosperidad.
El impacto del interés compuesto se aprecia con mayor nitidez al comparar diferentes edades de inicio de la inversión. Una persona que comience a ahorrar 100 dólares mensuales a los 20 años acumulará un patrimonio considerablemente superior frente a quien inicie el mismo proceso a los 35 años, aun cuando este último decida duplicar posteriormente sus aportes mensuales. El tiempo disponible para la reinversión de intereses es el factor determinante en la fórmula matemática.
En el contexto ecuatoriano, existen diversas alternativas seguras para poner en práctica esta estrategia financiera, desde pólizas de ahorro programado en cooperativas y bancos regulados por la Superintendencia de Bancos, hasta fondos fiduciarios administrados que canalizan inversiones en renta fija y variable.
Especialistas en finanzas familiares recuerdan que la constancia y la paciencia son indispensables para evitar retiros anticipados del capital, permitiendo que la curva exponencial del interés compuesto madure plenamente y brinde tranquilidad financiera en la etapa de jubilación.
Adoptar la costumbre de ahorrar una porción fija de los ingresos mensuales fortalece la resiliencia económica y crea un legado financiero positivo para las futuras generaciones.
Los asesores en planificación financiera destacan la importancia de complementar el interés compuesto con un fondo de emergencia líquido equivalente a tres meses de gastos fijos. Esta reserva preventiva evita que el ahorrista deba desinvertir prematuramente sus aportes en situaciones imprevistas de salud o desempleo temporal.
En el entorno económico actual, la combinación de educación patrimonial básica, automatización bancaria y visión a largo plazo permite a cualquier ciudadano estructurar un plan de retiro solvente que resista las fluctuaciones monetarias y garantice el bienestar económico futuro.
La constancia mensual de 100 dólares, aplicada de forma metódica y sostenida, constituye una de las herramientas más eficaces para construir riqueza y estabilidad duradera en los hogares.
La consolidación de estas decisiones institucionales y financieras refleja la madurez de los procesos democráticos y económicos en el país, impulsando reformas que responden a las legítimas aspiraciones de progreso de la ciudadanía ecuatoriana en todos los niveles sociales.
Asimismo, los especialistas subrayan que mantener una visión estratégica orientada a la sostenibilidad y la transparencia técnica resulta fundamental para consolidar la confianza pública y atraer nuevas oportunidades de crecimiento para toda la nación.