
- Banco ProCredit recomienda revisar el presupuesto desde el primer mes en que bajan los ingresos, no cuando ya hay mora.
- Francisco Bonilla, Jefe de Banca Retail del banco, identifica el gasto sostenido pese a menores ingresos como el error más común.
- Cambiar la fecha de pago, aplazar cuotas o refinanciar son alternativas que el banco evalúa caso por caso.
- Reorganizar prioridades también permite recuperar, poco a poco, la capacidad de ahorro del hogar.
Perder un empleo, sufrir una reducción salarial o ver caer las ventas de un negocio propio son situaciones que pueden alterar de forma significativa la capacidad de pago de una persona o una familia. El error más frecuente frente a ese cambio es mantener el mismo nivel de gastos hasta acumular días de mora, según Francisco Bonilla, Jefe de Banca Retail de Banco ProCredit.
Revisar el presupuesto es el primer paso, no el último recurso
«Una disminución de ingresos debería convertirse, desde el primer momento, en una señal para revisar el presupuesto, reorganizar prioridades y conversar oportunamente con las instituciones financieras sobre alternativas que permitan adaptar las obligaciones a la nueva realidad económica», explica Bonilla.
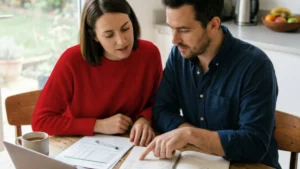
El punto de partida es saber con precisión cuánto dinero entra y en qué se gasta. Eso implica revisar rubros fijos y variables, identificar los que pueden reducirse de forma temporal y priorizar necesidades esenciales como alimentación, vivienda, salud, educación y obligaciones financieras. Ese ejercicio, según el especialista, suele revelar suscripciones poco utilizadas, compras no planificadas y consumos financiados que, sumados en el mes, pesan más de lo que parece a simple vista.
El objetivo no es recortar de forma indiscriminada, sino construir un presupuesto ajustado a la nueva realidad. Definir límites de gasto y darles seguimiento periódico evita que un déficit mensual pequeño termine convirtiéndose en un problema financiero mayor.
Hablar con el banco antes, no después de la mora
Una caída de ingresos no implica automáticamente dejar de pagar, pero sí puede ser una señal de que las condiciones de un crédito necesitan ajustarse. Acercarse a la institución financiera con anticipación amplía las alternativas disponibles y protege la estabilidad del hogar o del negocio.
«Nuestra recomendación es acercarse a su institución financiera apenas se identifique una dificultad para cumplir con el cronograma previsto, pues dependiendo de cada caso y de las condiciones del crédito, pueden evaluarse mecanismos como cambios en las fechas de pago, para alinearlas mejor con el momento en que se reciben los ingresos; aplazamientos de determinadas cuotas, cuando exista una dificultad temporal; o un refinanciamiento, que permita reorganizar las condiciones de la deuda», detalla el ejecutivo de Banco ProCredit, entidad regulada por la Superintendencia de Bancos.
Cada alternativa debe evaluarse según el saldo pendiente, el plazo, los costos asociados y la capacidad de pago futura. Bonilla insiste en que la decisión no debería tomarse solo pensando en reducir la cuota mensual, sino en entender cómo cambia el costo total de la deuda a lo largo del tiempo.
El ajuste de hoy protege la estabilidad de mañana
Una etapa de menores ingresos también puede convertirse en una oportunidad para fortalecer hábitos financieros. Tras reorganizar gastos y obligaciones, mantener una planificación mensual permite anticipar pagos, evitar deudas innecesarias y recuperar, de forma gradual, la capacidad de ahorro.
Según Bonilla, el ahorro no debería entenderse solo como lo que sobra al final del mes: incluso con un margen reducido, apartar una cantidad periódica ayuda a reconstruir un fondo para imprevistos y a depender menos del crédito ante futuras emergencias. «Tomar decisiones de manera temprana permite enfrentar los cambios con mayor previsión y evitar que una dificultad temporal termine convirtiéndose en un problema financiero de largo plazo», resume el especialista.
Una recomendación que se repite en otros frentes económicos
La necesidad de mejorar la educación financiera de los ecuatorianos también aparece en otros análisis recientes, como el que identifica quiénes enfrentan mayores brechas financieras en el país, entre ellos mujeres y jóvenes. Otras entidades bancarias del sistema también reportan avances en esa dirección, como se detalla en el caso de Banco del Austro y su gestión con visión sostenible. En paralelo, indicadores macroeconómicos publicados por el Banco Central del Ecuador muestran por qué la planificación financiera de los hogares importa incluso en periodos de relativa estabilidad económica.
La planificación financiera, en definitiva, consiste en adaptar las decisiones a cada etapa: si los ingresos suben, hay espacio para ahorrar más; si bajan, corresponde reorganizar prioridades cuanto antes, antes de que una dificultad pasajera se convierta en un problema estructural.
El propio banco recuerda que ningún ajuste financiero funciona de manera aislada: revisar gastos sin comunicarse con los acreedores, o negociar plazos sin ordenar antes el presupuesto, suele producir resultados parciales. La combinación de ambos pasos, dicen desde Banco ProCredit, es lo que en la práctica evita que una caída temporal de ingresos termine erosionando la estabilidad financiera de un hogar completo.