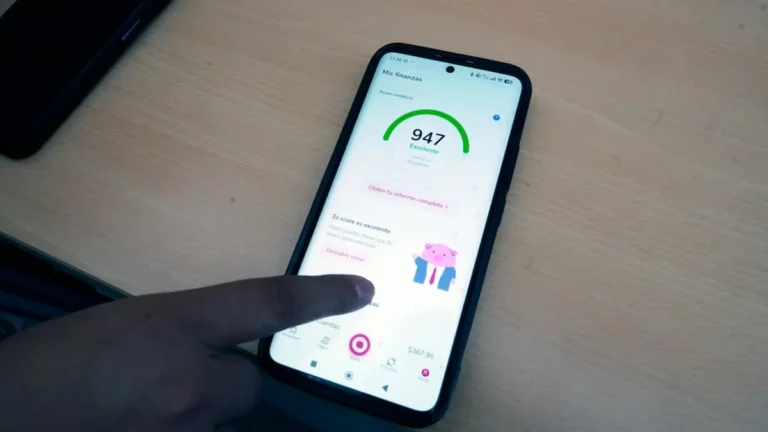
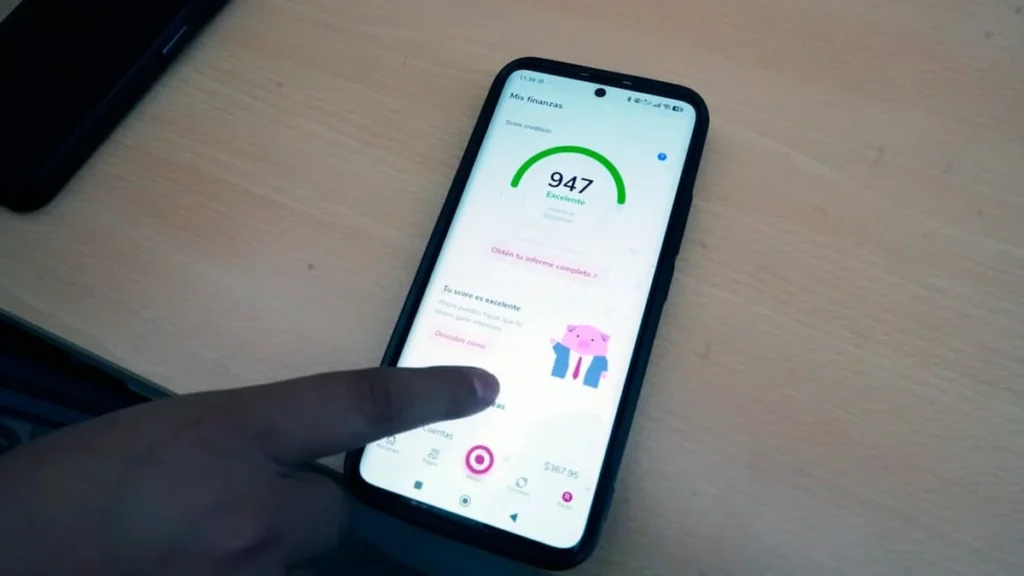
- El score crediticio en Ecuador oscila entre 1 y 999 puntos y estima la probabilidad de pago de una persona.
- Un atraso de 1 a 3 días, si se salda antes del corte, no queda como obligación impaga en el reporte oficial.
- Atrasos de más de 30 días, si son frecuentes, sí generan cambios significativos en el score.
- Las consultas de score proyectan llegar a 2 millones mensuales a fines de 2026, frente a 500.000 en 2024.
El score crediticio se ha vuelto una referencia cada vez más consultada por los ecuatorianos antes de solicitar un préstamo, una tarjeta de crédito o incluso arrendar una vivienda. Se trata de una herramienta estadística que va de 1 a 999 puntos y que «estima la probabilidad de cumplimiento de obligaciones financieras a partir de información histórica», según explican especialistas del sector. A diferencia del reporte de crédito, que detalla cada obligación específica de una persona, el score resume ese historial en un solo número que las entidades financieras usan para decidir si otorgan o no un crédito, y en qué condiciones.
Lo que ocurre según los días de atraso
El impacto de un pago tardío en el score depende directamente de cuánto tiempo dura el atraso. Si una persona se retrasa entre 1 y 3 días pero salda la deuda antes de la fecha de corte que reportan las entidades financieras, esa demora no aparece como una obligación impaga en el reporte de crédito oficial, aunque sí queda registrada internamente en los sistemas del banco o la entidad prestamista, que puede tomarla en cuenta en evaluaciones futuras.
Cuando el atraso se extiende entre 1 y 30 días, la situación cambia: ese periodo genera provisiones contables en las entidades financieras, es decir, dinero que deben reservar ante el riesgo de que la deuda no se pague, y si el atraso consta en el reporte de crédito, puede afectar directamente el score de la persona. El efecto más severo ocurre cuando el atraso supera los 30 días, especialmente si se repite con frecuencia: en esos casos, los modelos de evaluación de riesgo aplican cambios significativos en la puntuación, lo que puede dificultar el acceso a nuevos créditos o encarecer las condiciones ofrecidas.
Qué dicen los expertos
David Castellanos, gerente de Data y Analítica de Equifax Ecuador, junto con Sonia Zurita, profesora de Finanzas de Espae-ESPOL, coinciden en que el score no debe verse como un número aislado, sino como el resultado de hábitos financieros sostenidos en el tiempo. Un solo atraso breve y ocasional rara vez hunde el score de una persona, pero un patrón repetido de pagos tardíos sí construye un historial que las entidades financieras interpretan como señal de mayor riesgo.
Un indicador cada vez más consultado
El interés de los ecuatorianos por revisar su propio score ha crecido de forma acelerada: las consultas pasaron de 500.000 mensuales en 2024 a cerca de 1,2 millones en 2025, y se proyecta que lleguen a 2 millones mensuales hacia finales de 2026. Ese crecimiento refleja una mayor cultura financiera, en parte impulsada por cambios normativos recientes: una reforma reciente modificó los plazos de reporte del historial financiero en el buró de crédito ecuatoriano, lo que ha llevado a más personas a revisar cómo esos cambios afectan su propio perfil crediticio.
Recomendaciones prácticas
Los especialistas recomiendan consultar el score al menos cada tres meses, revisar el reporte de crédito completo para tener un panorama detallado más allá del número general, evaluar la capacidad real de pago antes de asumir una nueva deuda y mantener la utilización del crédito disponible por debajo del 90%, es decir, no llegar al límite de las tarjetas o líneas de crédito de forma habitual. Para quienes ya enfrentan dificultades para cumplir con sus pagos, especialistas de la banca han sugerido alternativas como refinanciar o reestructurar una deuda antes de que esta afecte el historial crediticio, una decisión que conviene tomar apenas se detectan señales de que un pago podría atrasarse, y no después de que el incumplimiento ya quedó registrado.
Por qué el score no reemplaza al reporte de crédito
Aunque el score crediticio se ha popularizado como una especie de calificación rápida de la salud financiera de una persona, los especialistas insisten en que no debe confundirse con el reporte de crédito completo, que detalla cada obligación vigente, su monto, la entidad acreedora y el estado exacto de cada pago. Dos personas pueden tener un score similar y, sin embargo, un historial financiero muy distinto: una puede tener pocas deudas pero mal gestionadas, mientras otra puede manejar varias obligaciones grandes con puntualidad. Por eso la recomendación de revisar ambos documentos, y no solo el número del score, cobra especial relevancia antes de tomar decisiones financieras importantes como comprar una vivienda o solicitar un crédito vehicular.
El crecimiento sostenido en las consultas de score también refleja un cambio cultural en la forma en que los ecuatorianos gestionan sus finanzas personales: cada vez más personas revisan su historial de forma preventiva, antes de que un banco los rechace por una deuda que desconocían tener registrada, en lugar de descubrir su situación crediticia recién en el momento de solicitar un préstamo. Esa anticipación, señalan los expertos consultados, es precisamente la que permite corregir a tiempo un mal hábito de pago antes de que este se traduzca en un score bajo y en condiciones de crédito más costosas.
Fuente informativa: El Universo — Score crediticio: qué pasa si una persona se atrasa uno, dos o varios días en un pago.